

売買代金を払ったのに、売主の税金まで? 不動産取引で知っておきたい「非居住者と源泉徴収」
不動産を買うとき、売買代金をきちんと支払えば、売主への支払いは終わり。
普通は、そう考えますよね。
ところが、売主が海外に暮らす「非居住者」である場合には、少し注意が必要です。
本来、売主に支払う代金から税金を差し引き、買主が税務署へ納めなければならないケースがあります。
この手続きを知らずに売買代金の全額を支払ってしまうと、
「売主にはもう全額払いました」
という状態でも、買主に税金の納付義務が残ってしまうことがあります。
数万円程度の話とは限りません。
取引金額によっては、数百万円、場合によっては1,000万円を超える金額になります。
そして、この話は不動産の売買だけではありません。
海外に暮らす所有者から店舗や事務所を借りる場合、あるいは会社が従業員の社宅を借りる場合にも、家賃の支払いで同じような確認が必要になります。
今回は、沖縄で不動産を買う方、売る方、借りる方に知っておいていただきたい「非居住者と源泉徴収」の話です。
外国人かどうかより、所有者が「非居住者」かどうか
最初に、ここはきちんと整理しておきたいと思います。
今回の話は、外国人が所有する不動産だから、必ず特別な税金がかかるという話ではありません。
判断の出発点になるのは、所有者の国籍ではなく、税法上の「居住者」「非居住者」の区分です。
所得税法では、日本国内に住所がある、または引き続き1年以上居所がある個人を「居住者」とし、それ以外の個人を「非居住者」としています。
「住所」は生活の本拠を意味し、生活の中心がどこにあるかを客観的な事実から判断します。
そのため、外国籍の方でも、日本に生活の本拠があり、税法上の居住者に該当する場合があります。
反対に、日本人でも、海外勤務などによって非居住者になっている場合があります。
例えば、沖縄で購入したマンションを持ったまま海外へ転勤し、その後に売却するケース。
あるいは、日本で暮らしていた外国籍の方が母国へ戻り、所有している不動産を売却するケースです。
「日本人の売主だから大丈夫」
「外国人の売主だから、必ず源泉徴収が必要」
どちらも、国籍だけで結論を出すことはできません。
登記簿に記載された住所や、振込先の銀行口座だけで判断することも避けたいところです。
契約や支払いに先立ち、所有者の現在の生活状況や税務上の扱いを確認する必要があります。
なお、外国法人が所有する場合にも源泉徴収の問題が生じます。
外国人が経営する会社というだけで外国法人になるわけではなく、法人についても別途区分の確認が必要です。
非居住者から買うとき、買主が税金を差し引く仕組みがある
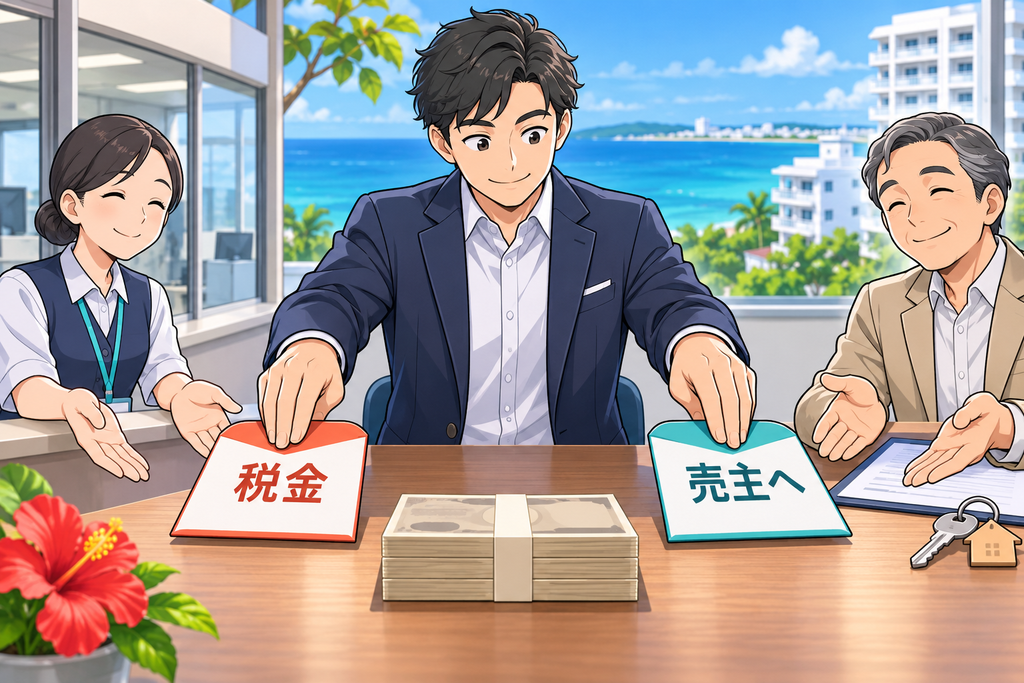
非居住者や外国法人から日本国内の土地・建物などを購入する場合、買主は原則として、支払う代金の10.21%を源泉徴収する必要があります。
これは法人だけの義務ではありません。
買主が個人でも、事業者でなくても、対象になることがあります。
「源泉徴収」と聞くと、会社が従業員の給与から所得税を差し引く場面を思い浮かべる方が多いかもしれません。
不動産の取引でも、考え方は似ています。
売主が受け取る代金から一定額を差し引き、その分を買主が税務署へ納める、という仕組みです。
例えば、非居住者が所有する投資用マンションを、5,000万円で購入するとしましょう。
源泉徴収が必要な取引であれば、単純化した支払いの内訳は次のようになります。
| 内容 | 金額 |
|---|---|
| 売買代金 | 5,000万円 |
| 源泉徴収する税額〈10.21%〉 | 510万5,000円 |
| 売主に支払う金額 | 4,489万5,000円 |
※説明を分かりやすくするため、手付金・残代金の分割、諸費用や各種精算金などは考慮していません。
買主が支払う5,000万円を、売主への支払いと税務署への納付に振り分けるイメージです。
最初から適切に処理していれば、売買代金5,000万円に加えて、さらに510万5,000円を負担する仕組みではありません。
問題になるのは、この振り分けをせずに、売主へ5,000万円全額を渡してしまった場合です。
「全額払ってしまった」で、買主の義務がなくなるわけではない
買主が源泉徴収をすべき取引なのに、そのまま全額を売主へ支払ってしまった。
その後で、源泉徴収が必要だったと分かった。
この場合、売主への支払いが終わっていることと、買主の源泉徴収税の納付義務は、別の問題になります。
「税金は売主が払うものだから、売主に言ってください」
と考えたくなるかもしれません。
しかし、源泉徴収については、代金を支払う買主側に徴収・納付の義務があります。
先ほどの例なら、売主に5,000万円を支払い済みでも、買主側で510万5,000円の納付に対応しなければならない事態が生じ得るということです。
そのお金を売主に返してもらう話ができたとしても、すぐに回収できるとは限りません。
売主が海外に暮らしていれば、連絡や送金、言語の問題もあります。
売却代金をすでに別の用途に使っているかもしれません。
その間、買主側ではまとまった資金の負担が発生します。
だからこそ、決済が終わってから確認するのでは遅いのです。
契約前から、源泉徴収の要否と、誰にいくら支払うのかを整理しておく必要があります。
「1億円以下なら不要」と覚えている方は要注意
ここには、重要な例外があります。
非居住者等から不動産を購入しても、次の条件がすべてそろう場合には、買主は源泉徴収をする必要がありません。
- 買主が個人であること
- 自分または親族が住むために購入すること
- 売買代金が1億円以下であること
ポイントは、「1億円以下」という条件だけで判断しないことです。
例えば、次のように扱いが変わります。
| 購入のケース | 源泉徴収の扱い |
|---|---|
| 個人が自分で住むために、5,000万円の住宅を購入 | 原則不要 |
| 個人が賃貸に出すために、3,000万円のマンションを購入 | ※原則必要 |
| 法人が従業員の社宅用に、5,000万円の住宅を購入 | ※原則必要 |
| 個人が自分で住むために、1億2,000万円の住宅を購入 | ※原則必要 |
※売主が非居住者等に該当することを前提とした、一般的な整理です。
同じマンションでも、誰が、何のために買うかによって変わります。
沖縄で投資用物件を購入する方や、法人で物件を取得する方は、特に確認しておきたい部分です。
自分でも使い、使わない期間は貸すといった複合的な利用を考えている場合も、自己判断で「居住用だから不要」と決めず、予定している使い方を具体的に伝えて確認しましょう。
売主も「売却価格が、そのまま入金される」と思わない
ここまでは買主側の注意点でしたが、売主側にも大きく関係します。
源泉徴収が必要な取引では、売却価格の全額が、そのまま自分の口座に入るわけではありません。
先ほどの5,000万円の例なら、源泉徴収額は510万5,000円。
その他の費用を考慮する前でも、売主が受け取る金額は4,489万5,000円になります。
ここで気をつけたいのが、ローンの完済資金です。
例えば、売却する物件のローン残高が4,600万円あるとします。
「5,000万円で売れるなら、ローンを返しても400万円残る」
と考えていたとしても、源泉徴収後に受け取る金額は4,600万円に届きません。
さらに、仲介手数料や登記関係の費用などもあります。
売却価格だけを見ればローンを完済できそうでも、実際の入金額を確認すると、手元資金の持ち出しが必要になる場合があるわけです。
これは、決済日に初めて分かってよい話ではありません。
次の不動産の購入、海外への送金、事業資金への充当など、売却代金の使い道が決まっている方も同じです。
売却価格と、決済で使えるお金は分けて考える。
非居住者として不動産を売る場合は、この確認が欠かせません。
10.21%は「利益にかかる最終的な税率」ではありません
もう一つ、誤解されやすい点があります。
この10.21%は、売却によって出た利益に対する最終的な税率ではありません。
源泉徴収では、原則として支払う売買代金を基準に計算します。
「買ったときより安く売るので、利益は出ていません」
という場合でも、それだけで買主が源泉徴収を省略できるわけではありません。
売主の譲渡所得の計算と、買主が行う源泉徴収は、分けて考える必要があります。
売主側では、取得費や譲渡費用などを踏まえて確定申告を行い、源泉徴収された税額を精算します。
結果によっては還付になる場合もあれば、追加の納税が必要になる場合もあります。
つまり、「10.21%を差し引かれたので、税金の手続きはすべて終わり」とは限らないということです。
売却前に税理士へ相談し、申告や納税管理人の手続きまで含めて準備しておくと、売却後の対応も進めやすくなります。
決済当日だけでなく、手付金を払う前から確認を
不動産取引では、契約時に手付金を支払い、後日の決済で残代金を支払うことが一般的です。
源泉徴収は、原則として対象となる所得を実際に支払うときに行う仕組みです。
そのため、決済時の残代金だけを見ていればよいとは限りません。
契約時に支払う手付金も含めて、どの支払いで、どのように処理するのかを事前に整理しておくことが大切です。
また、国内で支払う場合、源泉徴収税の納付期限は原則として支払った月の翌月10日です。
海外での支払いと判定される場合には、国内に住所や事務所等を持つ支払者について、翌月末日が期限となる扱いもあります。
「海外の口座へ送れば、日本の源泉徴収は関係ない」というわけでもありません。
振込先だけで判断せず、支払方法や納付の段取りまで、税理士や税務署に確認しておきましょう。
家賃にも源泉徴収がある。ただし、個人のマイホーム賃貸には例外
ここからは、借りる側の話です。
非居住者や外国法人が所有する日本国内の不動産を借り、家賃を支払う場合には、原則として20.42%の源泉徴収が必要になります。
ただし、個人が自分や親族の住まいとして借り、その家賃を支払う場合には、源泉徴収は不要です。
例えば、個人で賃貸マンションを借りて家族と暮らしている場合、大家さんが海外在住だからという理由だけで、直ちに家賃から20.42%を差し引く必要があるわけではありません。
一方、会社が事務所や店舗を借りる場合、個人事業主が事業用の物件を借りる場合などは、原則として確認が必要になります。
そして、特に見落としやすいのが「法人契約の社宅」です。
従業員が住む社宅でも、会社が借りるなら注意
「人が住む住宅なのだから、源泉徴収は不要では?」
そう思う方もいるかもしれません。
しかし、例外は、個人が自分や親族の居住用に借りて家賃を支払う場合です。
会社が契約して家賃を支払う社宅は、従業員が住む住宅であっても、この例外には該当しません。
原則として源泉徴収が必要になります。
例えば、非居住者の所有する住宅を、会社が月額20万円で社宅として借りている場合。
源泉徴収の対象となる家賃が20万円であれば、支払いは次のようになります。
| 内容 | 月額 |
|---|---|
| 契約上の家賃 | 20万円 |
| 源泉徴収する税額〈20.42%〉 | 4万840円 |
| 貸主に支払う金額 | 15万9,160円 |
年間で考えると、源泉徴収する税額は49万80円になります。
毎月の金額だけでは見過ごしてしまいそうでも、数年分となれば小さな話ではありません。
店舗・事務所・社宅などを借りている会社では、家賃の支払先についても、経理担当者や税理士と情報を共有しておきたいところです。
契約途中で、大家さんが変わったら?
最初に契約したときは、日本に暮らす所有者だった。
その後、物件が売却され、海外に暮らす非居住者が新しい所有者になった。
このようなケースもあります。
借りている側からすると、物件も家賃も変わらず、振込先の変更通知だけが届くこともあるでしょう。
しかし、源泉徴収の扱いまで同じとは限りません。
国税庁も、所有者が非居住者や外国法人に変わった場合には、変更後に支払う家賃について、原則として源泉徴収が必要になると注意を促しています。
もちろん、個人が自己・親族の居住用に借りる場合の例外はあります。
また、同じ所有者でも、海外転勤や帰国などで税法上の区分が変わることがあります。
契約当初に確認したから、その後ずっと同じ扱いでよいとは限らないのです。
特に法人で借りている場合は、所有者や貸主の住所などに変更の連絡があったとき、家賃の振込先変更だけで処理を終えないことが大切です。
管理会社に振り込んでいる場合も、処理内容を確認する
「家賃は国内の管理会社に振り込んでいるので、大丈夫ですよね?」
ここも、振込先だけで結論を出さないようにしたいところです。
管理会社が所有者の代理として家賃を集めているのか、管理会社自身が借り上げて転貸しているのかによっても、契約関係が変わります。
確認したいのは、誰が貸主で、誰に対する家賃を支払っており、必要な源泉徴収をどのように処理しているか、という点です。
管理会社が間に入っているからといって、借主側の確認が一切不要になると考えるのは避けましょう。
契約書や家賃の送金明細をもとに、管理会社と税理士の間で処理を確認しておくと安心です。
家賃を全額払っていたことに気づいたら
源泉徴収が必要だったのに、貸主へ毎月の家賃を全額支払っていた。
そのような場合は、対象期間や金額を整理し、早めに税理士や税務署へ相談する必要があります。
国税庁の案内では、借主が税金を差し引かずに納付した場合、原則として、その後の家賃から納付済みの税額を控除したり、貸主にその金額を請求したりすることができるとされています。
ただし、説明もなく突然家賃の振込額を減らせば、貸主とのトラブルになりかねません。
まずは、本当に源泉徴収が必要な契約だったのか、いつから対象だったのか、すでに誰かが処理していないかを確認すること。
そのうえで、納付や貸主との精算を進めることが大切です。
貸主側も、家賃の全額が毎月そのまま入る前提でローン返済や管理費の支払いを組んでいると、資金計画がずれてしまいます。
売買と同様に、貸す側・借りる側の双方が理解しておく必要がある仕組みです。
契約前に、買主・売主・借主が確認しておきたいこと
ここまで読むと、少し難しく感じるかもしれません。
ただ、最初からすべての条文を覚える必要はありません。
大切なのは、確認すべき場面を見落とさないことです。
不動産屋さんを介して契約しているから問題ない。
本当にそうでしょうか?
不動産屋でも、このような知識を持っている会社さんばかりではありません。
海外居住の大家さんと契約したことなかったから。
そんな話聞いたことなかったから。
そういわれても、税務署からの対応をするのはこの件に巻き込まれた買主さん、借主さん自身です。
購入する方は、売主の税務上の区分と、自分の購入目的をしっかりと確認しておきましょう。
個人か法人か。
自分や親族の住まいとして使うのか、賃貸や事業に使うのか。売買代金はいくらか。
これらをもとに、源泉徴収の要否を確認します。
売却する方は、源泉徴収後の入金額で資金計画を立てる。
ローン完済、諸費用、次の購入、海外送金などに必要なお金を、実際に受け取れる金額から計算しておきます。
確定申告の準備も並行して進めたいところです。
借りる方は、契約者・利用目的・貸主の変更を確認する。
個人の居住用か、法人契約か、事業用か。所有者が変わったときも、そのまま従来の処理を続けてよいかを確認します。
どの立場でも、判断に迷ったら、契約書や支払予定表を税理士に見てもらうことが近道です。
不動産取引で大切なのは、支払いの先まで準備すること
沖縄の不動産を持ちながら海外で暮らす方、日本で暮らしてから母国へ戻る方、海外赴任中に所有物件を売却する方。
不動産は沖縄にあっても、所有者の生活拠点はさまざまです。
だからこそ、物件の価格や条件だけでなく、代金や家賃をどのように支払うかまで確認する必要があります。
買主にとっては、すでに代金を払い終えた後の思わぬ資金負担を防ぐため。
売主にとっては、ローンの完済や売却後の資金計画を狂わせないため。
借主や貸主にとっては、毎月の家賃の処理を正しく続けるためです。
ボクは、不動産の仕事は、契約をまとめて鍵を渡せば終わりではないと思っています。
誰に、いつ、いくら支払うのか。そのお金を受け取った後に、どんな手続きが残るのか。
そこまで見通して準備することが、安心できる取引につながります。
沖縄の不動産を売りたい方、買いたい方、海外にお住まいの所有者との取引を予定している方は、契約前の段階でRE/MAX HUBへご相談ください。
税務上の判断が必要な部分は税理士等と確認しながら、取引の進め方や資金計画を整理していきましょう。