

住宅ローン金利が上昇!!家と暮らしを守るために考えたいこと
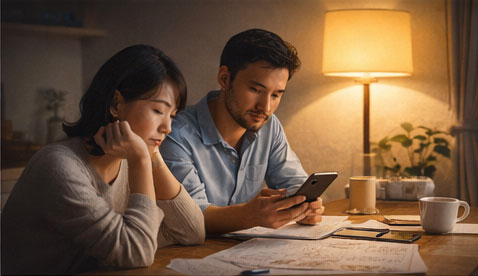
「住宅ローンの金利が上がっている」
そんなニュースを見るたびに、自分の家のローンが気になる方もいると思います。
「これから、いくら増えるんだろう」
「今でも余裕があるわけではないのに」
「子どもの教育費も増える時期に、払っていけるだろうか」
一方で、通帳を見ると、引き落とされている金額は以前と同じ。
「うちは、まだ金利が上がっていないのかな?」
そう感じている方もいるのではないでしょうか。
ここで、ぜひ知っておいてほしいことがあります。
毎月の返済額が変わっていなくても、適用されている金利は上がっている可能性があります。
今回は、住宅ローンの返済に不安を感じている方へ、返済予定表の見方と、苦しくなる前に考えておきたい選択肢についてお話しします。
「毎月同じ金額」と「金利が変わっていない」は別の話です
変動金利の住宅ローンには、金利の見直しと、毎月の返済額の見直しを、別のタイミングで行う商品があります。
例えば、金利は途中で変更されても、一定期間は毎月の返済額を据え置く。
その間は、同じ返済額の中で、元金と利息の割合が変わります。
金利が上がれば、利息に充てる金額が増え、その分、元金の返済に回る金額が少なくなることがあります。
通帳の引落し額だけでは、この変化は分かりません。
沖縄銀行や琉球銀行も、対象となる住宅ローンについて、約5年ごとの返済額見直しや、返済額が変わらない間の取扱いを案内しています。
ただし、適用条件や時期は、金融機関・商品・契約によって異なります。
購入して間もない方も、返済が始まって数年たった方も、一度、最新の返済予定表を確認してみてください。
見るべきなのは、毎月の返済額に加えて、適用金利、利息、元金、借入残高です。
同じ10万円を払っていても、中身は変わることがあります
分かりやすくするために、単純化した例で考えてみます。
借入残高が3,000万円ある時点で、毎月の返済額が10万円だったとします。
月の利息を「残高×年利÷12」で概算すると、次のようになります。
| その時点の金利 | 毎月返済額 | 利息部分の概算 | 元金返済に回る部分の概算 |
|---|---|---|---|
| 年1% | 10万円 | 2万5,000円 | 7万5,000円 |
| 年2% | 10万円 | 5万円 | 5万円 |
※同じ残高で比較した説明用の例です。実際の利息計算や返済内訳は、契約条件、日数、残高の変化などによって異なります。
支払っている10万円は同じでも、元金の減り方には違いが出ます。
毎月きちんと払っているのに、借入残高が以前に想定していたほど減っていかない。
金利上昇の影響は、こうした形でも表れます。
「今月の家計から出ていく金額」と「ローンがどれだけ減っているか」は、両方確認しておきたい数字です。
約5年ごとの見直しで、返済額が増える場合があります
5年ルールがある住宅ローンでは、所定の見直し時期に、借入残高、残りの返済期間、その時点の金利などから返済額を再計算します。
そこで初めて、金利上昇が毎月の引落し額にも表れる場合があります。
ただし、「家を買った日から、ちょうど5年後」とは限りません。
例えば、琉球銀行の案内では、毎年10月1日を基準とする5回目の見直し時期をもとに、翌年1月分から返済額を変更するとされています。
自分の見直し時期は、銀行に確認するのが確実です。
返済予定表が届いて、これまでと違う金額を見たとき、驚くこともあるでしょう。
でも、本当は、通知が来てから初めて考えるより、その前に見通しを立てておきたいところです。
「次に返済額が変わるのは、いつですか?」
「今の金利が続いた場合、返済額はいくらになる見込みですか?」
この二つを聞くだけでも、備え方が変わります。
「125%まで」という上限でも、家計には大きな負担です
対象となる住宅ローンには、返済額の見直し時に、新しい返済額を従来の125%までに抑える仕組みがあります。
これが、いわゆる「125%ルール」です。
ただし、全ての住宅ローンにあるわけではありません。
また、金利や総返済額の増加を125%までに抑える仕組みでもありません。
例えば、仮に毎月10万円の返済が12万5,000円になれば、負担増は月2万5,000円。
年間では30万円です。
もちろん、見直しのたびに必ず25%上がるわけではありません。
実際の増加額は、金利や残高、残期間などによって決まります。
それでも、家計の余裕が月1万円、2万円という家庭にとっては、大きな変化です。
食費や光熱費、車の維持費、子どもの教育費。
その中で、さらに住宅ローンの負担が増えたら、どこで調整するのか。
「ルールがあるから大丈夫」と考える前に、自分の家計に置き換えて見てほしいと思います。
「返済できている」と「無理なく暮らせている」を、一度確かめてみる
住宅ローンを延滞していなければ、まだ大丈夫。
そう思うかもしれません。
でも、返済を続けるために、貯蓄を毎月取り崩していたらどうでしょうか。
固定資産税や車検など、まとまった支払いがあるたびに、ボーナスや貯蓄を使い切っていたらどうでしょうか。
支払い自体は続いていても、暮らしの余裕が少しずつ削られている可能性があります。
特に確認したいのは、次のような状態です。
- 普段の生活費を払うだけで、貯蓄が減り続けている
- ボーナスが出ないと、年間の支払いが成立しない
- 修繕や家電の故障など、急な出費に対応しにくい
- 子どもの進学や収入の変化を、家計に織り込めていない
大切なのは、今月を乗り切れるかだけではありません。
この先も、家族が安心して暮らしていけるか。
家を買ったときと比べて、家族の状況も物価も変わります。
返済計画を見直すことは、決しておかしなことではありません。
家を手放すと決める前に、銀行へ相談できることがあります
返済が不安になったとき、すぐに売却を決める必要はありません。
まず、借りている金融機関へ、今の家計と今後の見通しを伝えて相談してみてください。
契約や審査によっては、返済期間の延長や、一時的な返済負担の調整などを検討できる場合があります。
琉球銀行でも、返済が厳しい場合の相談について案内しています。
ただし、毎月の返済額が下がる方法でも、総支払利息が増えたり、将来の負担が残ったりする可能性があります。
固定金利への変更や借換えも、提示金利だけでなく、手数料、残期間、保障内容などを含めて比較する必要があります。
相談するときには、「毎月いくらなら払えるか」に加えて、「いつまで、その金額なら続けられるか」も考えておきたいところです。
延滞する前に、家計の数字を持って相談する。
選択肢を確かめるために、早めに動いてほしいと思います。
沖縄の地価上昇が、住み替えの選択肢につながることもあります
ここからは、もう一つの選択肢のお話です。
それが、自宅を売却して、住宅ローンを完済する方法です。
沖縄県が公表した2026年の地価調査では、住宅地の平均変動率は前年比プラス5.3%でした。
上昇は続いていますが、前年より上昇幅は縮小しています。
ただし、これは調査対象となる土地の動向です。
自分のマンションや戸建てが同じ割合で値上がりしていることや、購入額以上で売れることを、そのまま意味するわけではありません。
地域、建物の状態、購入時期、売却時の競合状況などによって、結果は変わります。
それでも、物件によっては、売却代金からローンと費用を支払い、手元にお金を残せる可能性があります。
その可能性があるうちに、今の価値を調べておくことには意味があると思います。
売却すると、いくら残るのか。ローン残高と並べて考える
例えば、次のような条件だったとします。
| 項目 | 仮の金額 |
|---|---|
| 売却価格 | 4,000万円 |
| 住宅ローンの残債額 | ▲3,200万円 |
| 仲介手数料など売却・完済にかかる費用 | ▲160万円 |
| 差引額 | 640万円 |
※仕組みを説明するための仮定です。
差引額は譲渡に伴う税金や引越し費用、新居の初期費用などを差し引く前の金額です。
実際の費用や税負担は個別に確認する必要があります。
この条件で売却できれば、住宅ローンを完済し、まとまった資金を残せる計算になります。
ただし、売却価格だけで判断してはいけません。
確認したいのは、完済日までの利息や手数料を含む返済額、売却費用、税金、引越し、新しい住まいに必要なお金まで差し引いたあと、いくら残るかです。
反対に、売却代金と自己資金でローンや費用をまかなえない場合、通常の売却には資金不足の解消が必要になります。金融機関との調整が必要なケースもあります。
「家を売れば、ローンから解放される」と一律には言えません。
だからこそ、売却見込み額とローン残高を、早い段階で並べて確かめたいのです。
住宅ローンがなくなったあとも、住まいのお金は続きます
売却後にローンを完済できれば、その住宅ローンの返済はなくなります。
でも、次の住まいが賃貸なら、家賃や駐車場代などが必要です。
住み替え先をまた購入するなら、新たな費用や借入れも関係します。
比較する際には、今の毎月返済額と、次の家賃だけを比べるのでは足りません。
今の住まいの固定資産税、管理費、修繕積立金、今後の修繕負担。住み替え後の家賃、駐車場代、通勤や通学への影響。
家族の暮らし全体で考える必要があります。
売却して貯蓄を確保しても、毎月の赤字が続けば、そのお金は減っていきます。
売却後の生活が、無理なく続く収支になるか。
ここまで確認して初めて、家計を立て直す選択肢として検討できると思います。
家を売ることを、失敗だと思わなくていい
せっかく買った家です。
家族との思い出も、購入したときの気持ちもあるでしょう。
「手放すのはもったいない」
「もう少し頑張れば、何とかなるかもしれない」
その気持ちも、大切にしたいと思います。
同時に、家を守るために家族の暮らしが苦しくなっているなら、住まいの持ち方を変えることも考えていいのではないでしょうか。
今の家に住み続ける方法を探す。
返済条件を見直す。
もう少し負担の軽い住まいへ移る。
どれが合うかは、家庭ごとに違います。
今の家を持ち続けることだけを正解にせず、家族が安心して暮らせる方法を、一緒に考えられたらと思っています。
返済予定表が届いたら、金額だけで閉じないでください
住宅ローンの書類は、毎日の忙しさの中で、つい後回しになりがちです。
でも、次に返済予定表が届いたら、少しだけ時間を取って確認してみてください。
今の適用金利はいくらか。
元金と利息の割合はどうなっているか。
ローン残高はいくらか。
次の返済額見直しは、いつなのか。
そのうえで、今の家計と、今の住まいの売却見込み額も整理してみる。
調べた結果、住み続けられる見通しが持てるかもしれません。
早めに対策が必要だと分かるかもしれません。
どちらであっても、状況を知ることが、次の判断につながります。
RE/MAX HUBでは、沖縄の住まいの売却査定や、住み替えにかかる費用の整理を通じて、お客様のこれからを一緒に考えていきたいと思っています。
「売ると決めたわけではないけれど、今の価値を知りたい」
「ローンを完済して、いくら残るのかを確認したい」
「家族に話す前に、まず選択肢を整理したい」
そんな段階でも、お気軽にご相談ください。